

六岁小孩买什么保险好-六岁买哪个好
 13人看过
六岁小孩买什么保险好?一份全面、科学的投保指南
对于很多的家庭来说,孩子成长到六岁,正是人生中转折点。从“手拉手”的童年,到“小大人”的懵懂,再到未来的独立成长,这一阶段的孩子在身体发育、心理认知以及家庭责任承担方面都发生了巨大变化。
不过,诸多家长在面对复杂的保险市场时,容易陷入“重医疗、轻保障”或“盲目跟风”的误区。六岁正是孩子进入学校时期,其从幼儿园过渡到小学,对教育金的需求也在增加。这篇文章将基于科学原理和市场需求,为您详细拆解六岁小孩应如何购买保险。
核心原则:保基本、防大病、攒教育
在为孩子挑选保险时,应遵循以下三个核心原则:
1. 优先保障基本医疗:无论孩子未来是否上大学,预防重大疾病和意外风险是位的。
2. 教育金专项规划:随着学费上涨,六岁以后开始积累教育金成为刚需,但需区分“教育金”与“普通医疗险”的功能差异。
3. 避免过度消费:保险不是消费,而是投资。对于六岁儿童,现金价值不高,增值空间有限,且保费支出较大,因此要量力而行,重点在于“确定性”而非“高收益”。
六岁儿童保险配置详解
根据《儿童保险配置指南》,六岁儿童处于“少儿医保 + 百万医疗 + 重疾险(可选)+ 定期寿险(可选)+ 教育金理财”的组合模式。
少儿医保(必须配置)
这是孩子出生时或入学时必做,属于惠民保性质,由政府和社会共同保障。 覆盖范围:住院、手术、急救等。 特长:报销额度高(可达百万级),无需垫付大额医疗费,是医院推荐的“基本医疗”。 特点:不能替代商业医疗险,且报销比例和额度因地区而异。百万医疗险(推荐)
当少儿医保报销后仍有剩余时,百万医疗险。它能解决大额住院费用,防止家庭因一次大病致贫。 覆盖范围:住院、手术、特殊检查费用、恶性肿瘤治疗费用等。 关键参数: 免赔额:建议控制在 1000 元以内,避免小额治疗费用被扣除。 续保条款:优选“保证续保 20 年”的产品,避免健康告知通过后无法续保的风险。 适用家庭:有百万医保,且家庭年支出超过 30 万的家庭。重疾险(可选,需理性看待)
重疾险是对疾病带来的收入损失进行补偿,具有杠杆作用。 六岁儿童现状:六岁儿童保费非常昂贵(成人保费的 5-10 倍),若家庭经济支柱收入有限,建议等待至 18 岁或 22 岁(以还清教育金为主)再配置。 替代方案:对于收入较高的家庭,可考虑配置“少儿重疾”或“少儿重疾险”,但需警惕“医疗责任报销”型产品,这类产品只赔医疗费,不赔收入损失,性价比低。定期寿险(可选,视家庭经济支柱而定)
六岁孩子尚不具备劳动能力,但父母是家庭经济支柱。若父母发生意外身故,孩子将面临巨额债务。 配置建议:保额应覆盖孩子的未来教育支出(预计 30 万 -50 万)、父母养老储备及家庭日常开销(10-15 万)。 期限:建议配置至 20-25 岁,锁定最昂贵的教育金需求期。
教育金/增额终身寿险(长期规划)
这是六岁孩子保险配置中最具“不确定性”的一环。孩子是否上大学、何时上大学,都无法提前确定。 现状:目前市场上专为少儿设计的教育金产品较少,且大部分产品保额增长缓慢(年化 2.5%-3%),远低于通胀率。 建议:更稳妥的方式是配置增额终身寿险。经由长期复利累积,锁定 18 岁时的保额,届时若孩子上大学,可一次性取出,无需担心未来通胀侵蚀。配置成本与收益分析
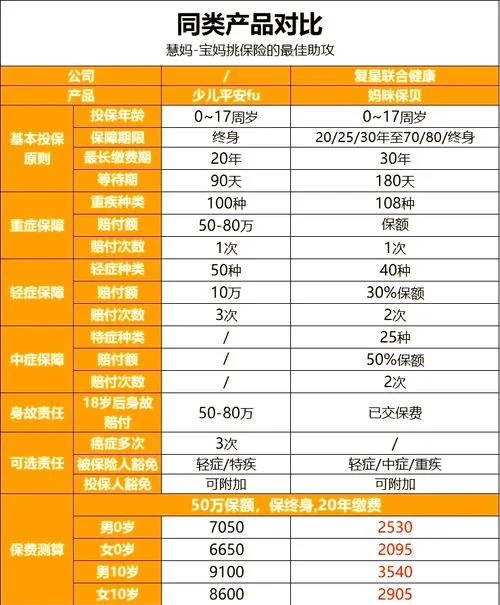
为了让您更直观地理解投资成本与收益的博弈,以下表格对比了不同险种的配置成本与预期收益。
| 险种名称 | 预估保费 (6 岁儿童) | 保费回报率/收益 | 风险等级 | 配置建议 |
|---|---|---|---|---|
| 少儿医保 | 0 元 (政府/慈善) | 0% | 低风险 | 必选,作为基础防线 |
| 百万医疗险 | 1.5 万 - 3 万元/年 | 复利复利 (长期年化 3%+) | 中风险 | 必选,防止大病“因病返贫” |
| 少儿重疾险 | 1.2 万 - 2.5 万元/年 (视保额) | 年化 3%-4% | 中风险 | 可选,若收入高且无重疾风险可配置 |
| 定期寿险 | 0.5 万 - 1 万元/年 | 复利复利 | 低风险 | 可选,重点覆盖父母身故带来的债务 |
| 教育金/增额寿 | 0.3 万 - 0.8 万元/年 | 长期复利 (5% 左右) | 低风险 | 长期规划,锁定 18 岁时的教育金 |
数据说明:
保费估算基于:家庭年收入 80 万 -100 万,且无百万医保基础。
收益率说明:百万医疗险的长期复利收益约为 3%,而增额终身寿险长期复利可达 3%-4.5%。教育金产品的实际收益受保险公司产品设计影响,目前多为 18 岁时的保额,而非每年现金价值。
避坑指南:家长常犯的误区
在六岁这个节点,家长容易陷入以下误区,请务必警惕:
1. 误区一:“给孩子买保险是为了摘桃子”
真相:保险是风险转移。对于健康的孩子,的大病或意外确实很难发生,但一旦发生,高昂的医疗费会瞬间击垮家庭财务。保险解决的是“万一”的问题,而非“”的问题。
2. 误区二:“给孩子买少儿重疾险,等大了再买大人版”
真相:重疾险的杠杆效应在于“小注撬动大额赔付”。倘若在儿童期保费占比过高,导致家庭现金流紧张,反而不利于后续配置。
3. 误区三:“给孩子买教育金理财,每年都要交”
真相:每年缴纳保费的现金价值在 1 万元以下,实际获得的收益远低于面值。更优解是等到孩子成年后,一次性购买长期年金险来锁定教育金。
4. 误区四:“买了所有保险就万事大吉”
真相:保险只是家庭风险管理的“防火墙”,还需配合家庭预算、储蓄教育金、甚至教育金规划(如私立学校、留学基金)来构建完整的财务护城河。
对于六岁孩子而言,保险配置的终极目标不是让孩子“成为大人”,而是让他们免受重大疾病和意外灾害的侵袭,从而能够安心地度过无忧无虑的童年,从容地迈向求学之路。
行动建议:
1. 步:立即为孩子办理少儿医保。
2. 步:若有百万医保,尽快配置百万医疗险。
3. 步:根据家庭经济状况,理性配置定期寿险。
4. 第四步:对于长期规划,预留出 18 岁时的教育金蓄水池(通过增额寿或教育金产品)。
保险是家庭财务规划的起点,而非终点。让我们为孩子撑起一把坚实的保护伞,静待花开。
 45 人看过
 38 人看过
 35 人看过
 34 人看过