

父母55岁买什么保险好-父母 55 岁保险选购指南
 7人看过
父母 55 岁,保险配置“黄金期”:如何科学规划,守护晚年生活?
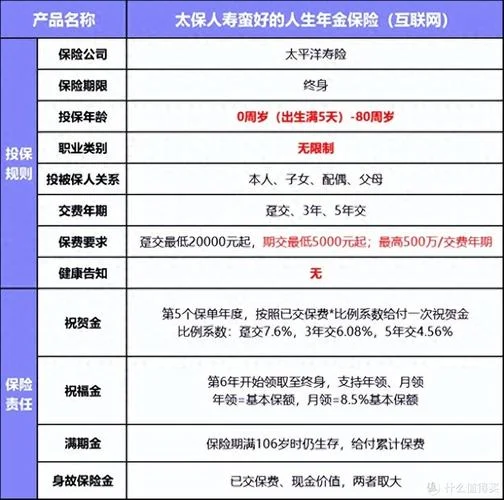
当父母步入 55 岁这个人生新阶段,他们已告别了壮年时期的奋斗期,开始从“生存型”转向“保障型”。此时,他们的身体机能开始自然衰退,慢性病风险悄然增加,而家庭的经济压力也日益凸显。
很多的家庭面临一个两难的选择:是继续大幅压缩保费以减轻经济负担,还是立即配置重疾险和医疗险以防范风险?
,55 岁正是父母购买保险的“黄金窗口期”。与年轻人不同,他们拥有更稳定的收入来源,且身体尚未达到大病的高发期,这是他们开展二次配置、弥补年轻时投保错失的“宽限期”以及降低保费时机。
这篇文章将深入剖析 55 岁父母的保险配置策略,并提供一份实用的投保指导表格。
为什么 55 岁是保险配置的“黄金期”?
很多人误以为 55 岁已经太老了,不再适合买保险。这种观念须要打破。基于数据分析和行业经验,55 岁有以下显著优点:
1. 收入稳定,抗风险能力强
经过 40 多年的工作积累,父母拥有稳定的退休金或养老积蓄。他们不仅能承担高昂的保费,且在发生疾病时,有经济能力配合治疗,避免“因贫致病”。
2. 享受“健康险”特权
重疾险和医疗险在投保时,要求被保险人在60 周岁下投保。,父母在 55 岁投保,早已规避了 60 岁以后保费翻倍、甚至保费倒挂的风险。
3. 规避“猝死”风险
虽然 55 岁并非无风险期,但相比 70 岁,55 岁父母发生突发心脑血管意外的概率极低。此时投保,既是为了未来,也是在给孩子留下一个“父母健在”的安心交代。
4. 发挥杠杆效应
55 岁父母若能集中配置足额的重疾险(保额建议覆盖 1.5-2 倍年收入)和百万医疗险,其提供的经济杠杆效果远超年轻时。年轻时买,只能买到 30 万 -50 万保额,而 55 岁购买,同等保费可买到更高保额。
55 岁父母核心保险配置方案
针对 55 岁父母的实际需求,建议遵循"先保大病,再保医疗,理财"的原则推进配置。
百万医疗险(基础防线)
这是应对大额医疗费用的“道屏障”。 作用:报销医院自付部分及共付部分(如 10%-20%),不含住院日外的药品和罕见病用药费用,免赔额低(为 0 元)。 保费测算:约 800-1200 元/年(含续保保证期 10 年)。 建议:务必确保保证续保 20 年,防止因年龄增长导致断保。重疾险(收入损失补偿)
当确诊重疾或中症时,一次性赔付保额,用于弥补治疗期间的收入损失。 作用:补充治疗费用、康复费用、护理费用以及抚养子女/赡养老人的开支。 保额建议:1.5 倍至 2 倍于父母年收入。 :父母年收入 4 万元,建议每年保费 1600 元左右(部分产品可分期支付)。 建议:认准保证续保 20 年的产品,锁定长期收入损失。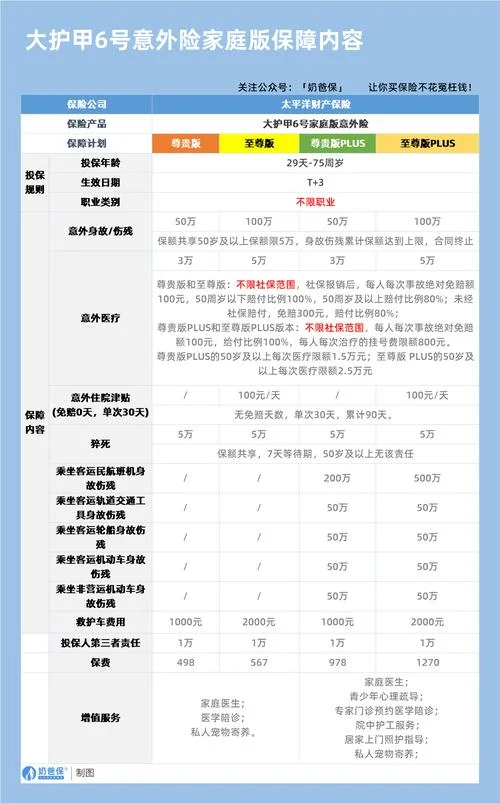
意外险(意外风险兜底)
55 岁父母存在的骨质疏松、跌倒风险,以及子女求学、老人出行带来的意外风险。 作用:报销医疗费(建议 1 年免赔额),提供意外身故/伤残赔偿。 保费测算:约 300-500 元/年。 建议:推荐购买带身故责任的综合意外险,保额建议 50 万 -100 万,覆盖子女往返学校和探视父母期间的意外风险。定期寿险(责任转移)
如果父母婚内仍有配偶或子女,此险种。 作用:若父母因意外或疾病身故,由保险公司赔付给受益人,替代父母原本应承担的抚养赡养义务。 保额建议:父母年收入 + 家庭赡养负债。 建议:若父母有配偶,保额至少覆盖配偶基本生活费用;若有子女,保额应覆盖子女学费及未来赡养费用。年金险/增额终身寿险(养老储备)
作用:养老金补充、孩子教育金储备。 建议:若父母存有一笔养老金资金,可考虑将多余资金进行长期投资,配置低费率、高确定性的年金产品。保费投入与支出对比表
下表直观展示了 55 岁父母在不同配置方案下的年保费总额及建议保额(以家庭年收入 4 万元、父母年龄 55 岁为例):
| 险种类型 | 配置建议 | 年保费预估 (元) | 建议保额 (元) | 核心作用 | 是否推荐 |
|---|---|---|---|---|---|
| 百万医疗险 | 保证续保 20 年 | 800 - 1,200 | 0 | 大额医疗费报销 | ✅ 必买 |
| 重疾险 | 保证续保 20 年,保至 90 岁 | 1,600 | 1.5 万 -2 万 | 补偿收入损失 | ✅ 必买 |
| 意外险 | 含身故责任,保至 90 岁 | 400 - 600 | 50 万 -100 万 | 意外身故/伤残赔偿 | ✅ 必买 |
| 定期寿险 | 保至 90 岁(或至配偶身故) | 1,000 - 1,500 | 4 万 -5 万 | 家庭责任转移 | ✅ 视情况 |
| 年金/增额寿 | 长期复利积累 | 50 - 200 | 视资金而定 | 养老金/教育金储备 | ? 按需选 |
| 总计 | 家庭年度总保费 | 约 3,700 - 4,000 元 | - | - | 重点投入 |
数据说明:
1. 保费数据参考:以上保费基于 2023 年主流商业保险产品(如平安、人保、国寿等)55 岁年龄段的费率估算。实际价格随产品条款波动,具体需以销售顾问测算为准。
2. 保额计算逻辑:重疾险保额设定为家庭年收入的 1.5-2 倍,旨在提供长期的经济缓冲;意外险身故保额设定为 50 万 -100 万,以覆盖高额赔偿需求。
3. 投入产出比:虽然 4000 元/年的保费看似不小,但经过百万医疗险和重疾险的组合,每年可间接节省数十万元的大额医疗支出,其长期价值远超保费本身。
避坑指南与执行建议
在采取行动之前,请一定留意以下三点:
1. 关于“年龄歧视”的误区:
保险公司并非只卖 20 岁 -30 岁的产品。随着产品创新(如低保费、高保障产品),很多的产品已不再将 60 岁作为投保门槛。55 岁正是利用这一政策红利,以更低价格获得更高保障的最佳时机。
2. 不要盲目追求“最便宜”:
在 55 岁这个节点,最便宜的是最不划算的。因为此时身体机能已发生不可逆,小额产品(如百万医疗险)的续保条件收紧,而高额保障产品(如重疾险、定期寿险)的续保稳定性则更高,保费也更稳定。
3. 务必进行“健康告知”:
投保前请如实告知健康状况。若隐瞒病史(如肿瘤、高血压病史),导致拒保或除外承保,导致未来无法理赔。请务必带着体检报告咨询专业代理人。
父母 55 岁,是人生的中场,也是家庭责任的转折期。此时配置保险,不是“养儿防老”的终极手段,而是对父母生命尊严和子女未来责任的负责行动。
花小钱办大事,保当下,护未来。 建议家属立即着手规划,为父母构建一道坚实的财富防火墙,让他们在夕阳西下时,依然能安享健康的晚年时光。
 45 人看过
 38 人看过
 35 人看过
 34 人看过