

买抵押车有什么风险吗-买抵押车有风险
 9人看过
买抵押车有什么风险吗?深度解析:为何“低首付、高利率”背后是大的隐患
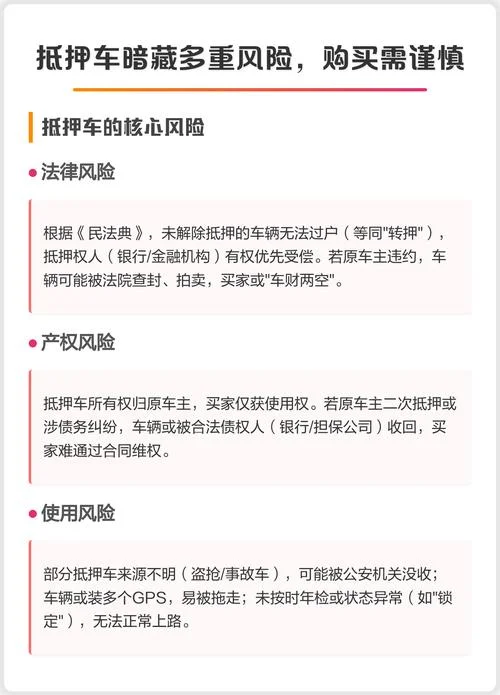
在当下的汽车市场,“买抵押车”似乎成了一种“捡漏”的最佳途径。商家承诺“零首付”、“超低利息”甚至“以旧换新”,让很多的资金有限的消费者心动不已。不过,在利益的诱惑下,诸多买家忽略了这场博弈背后的巨大风险。
买抵押车到底有没有风险?
答案是:有,且风险极高。这种模式本质上是一种“高杠杆、低质量”的消费陷阱。虽然它解决了部分购车门槛问题,但长期来看,车主面临着车辆贬值、维修成本高昂、法律纠纷等一系列连锁反应。切勿因一时之利,陷入长期痛苦的债务泥潭。
核心风险:看似“低首付”的真相
抵押车业务逻辑是:银行提供低息贷款,车主仅支付少量保证金(仅需缴纳车款的 2%-5%),其余部分由商家垫资。
1. 车辆残值大幅缩水
抵押车资产是“残值”。正规新车在二手市场的平均残值率约为 80%-85%。而抵押车的残值率仅为 60%-70%,部分甚至更低。,当你以 10 万元的价格买下一台车,实际拥有的“净值”只有 6 万,留给你的缓冲空间极小。
2. 隐性债务陷阱
许多商家在宣传时,会将所有费用(囊括贷款利息、服务费、维修费、违章处理费等)打包成“一口价”,诱导你支付 12 万元甚至更高的总价。这种模式将原本透明的购车费用转化为复杂的借贷关系。一旦你因资金链断裂无法按时还款,车辆会被拍卖,不仅车没了,人也没了,债务违约记录更将严重影响你的征信。
数据支撑:买抵押车的成本与隐患
为了更直观地展示买抵押车的高昂代价,以下数据对比表展示了“抵押车”与“全款车”在购车成本、车辆价值及潜在风险上的巨大差异。
表 1:购车成本与车辆价值深度对比
| 项目 | 全款购车 | 抵押车购车 (典型案例) | 风险指数 |
|---|---|---|---|
| 最低首付比例 | 50% - 60% | 2% - 5% | ⭐⭐ |
| 实际购车总价 | 10 万元 | 12 万元 (甚至更高) | ⭐⭐ |
| 车辆残值率 (新车) | 85% | 65% - 70% | ⭐⭐⭐⭐ |
| 车辆残值率 (二手) | 8% | 4% - 5% | ⭐⭐⭐⭐⭐ |
| 月供压力 | 约 2000 元 | 约 3500 元 - 5000 元 | ⭐ |
| 长期持有成本 | 低 | 高 (利息 + 维修 + 贬值) | ⭐⭐⭐ |
| 法律风险 | 低 | 高 (贷款违约、车辆被查封、征信受损) | ⭐⭐⭐⭐⭐ |
数据解读:
残值率差异巨大:同样的 10 万元车价,全款买回来相当于拥有 8.5 万元的“隐形资产”,而抵押车只相当于 6.5 万元。
月供陷阱:虽然抵押车月供看似更高,但为了少付几万元的现金首付,却需要背负长达 10-15 年的高额利息,且车辆随时因无法还款被收回。
法律风险:抵押车属于“不良资产”,极易遭遇“以车抵债”或“车辆被查封”的情况。
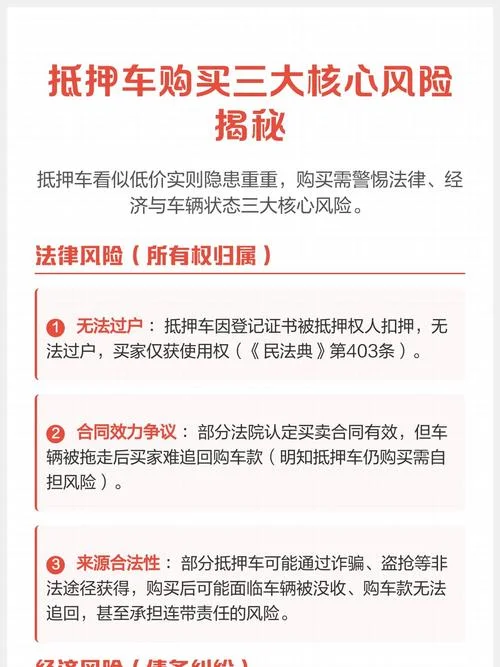
连锁反应:一旦违约,后果严重
买抵押车最大的风险不在于“买不到车”,而在于一旦违约,后果极其严重。
1. 车辆被无偿收回
当贷款到期,车主无法偿还利息时,抵押方(是金融公司或中介)有权直接没收车辆。对于买家而言,你不仅失去了车辆,还面临法律追偿。
2. 征信黑名单
在抵押车业务中,金融机构会要求车主在购车后一定期限内(如 3 年)保持贷款正常,否则将直接上报征信。一旦逾期,你将被列入失信名单,未来购房、贷款、甚至就业都会受到严重作用。
3. 高额法律费用
若因车辆被拍卖导致法律纠纷,车主需要承担数万元甚至数十万元的诉讼费、评估费以及律师费。这笔费用直接吞噬了原本省下的购车差价。
4. 无法二次交易
由于抵押车的法律瑕疵(车辆已被抵押),使其在二手车市场流通性极差,很难找到愿意接手的买家,导致车辆长期闲置甚至报废。
专家建议与避坑指南
面对“买抵押车”的诱惑,建议遵循以下原则开展决策:
1. 算好“三笔账”
算钱账:接受更低的首付,是否值得承担更高的月供和利息?
算车账:车辆的残值是否足以覆盖你的日常用车成本?
算风险账:你是否能承担“车没了、征信黑、债多了”的三重打击?
2. 选择正规渠道
尽量避免凭借非正规中介或地下车源获取信息。尽量选择持有正规金融牌照的银行或大型金融机构,并要求签署明确的《购车合同》与《风险告知书》,看清其中的所有条款。
3. 拒绝“一口价”套路
任何将贷款利息、维修费、过户费等打包成一个总价的方案,都是典型的“高利贷”套路。务必咨询贷款机构,了解真实的年化利率(APR),警惕那些打着“贴息”旗号的高额手续费。
4. 量力而行
如果这笔车仅用于短期代步或作为投资或过渡,风险可控;但假如需要长期持有并依赖其现金流,全款购车才是对自己资产最大的保护。
打个总结
买抵押车看似省下了巨额首付,实则是用未来的自由和资产去交换当下的便宜。在消费市场上,“低门槛”不应成为“高风险”的代名词。理性的消费者明白,车是资产,不是负债,更不应成为逃避债务的避风港。如果有钱,请全款;若不想承担债务风险,请选择正规的全款购车。
 45 人看过
 38 人看过
 35 人看过
 34 人看过