

50岁应该买什么保险最好-50 岁必购保险推荐
 8人看过
50 岁买什么保险?一份经过数据验证的“避坑”指南
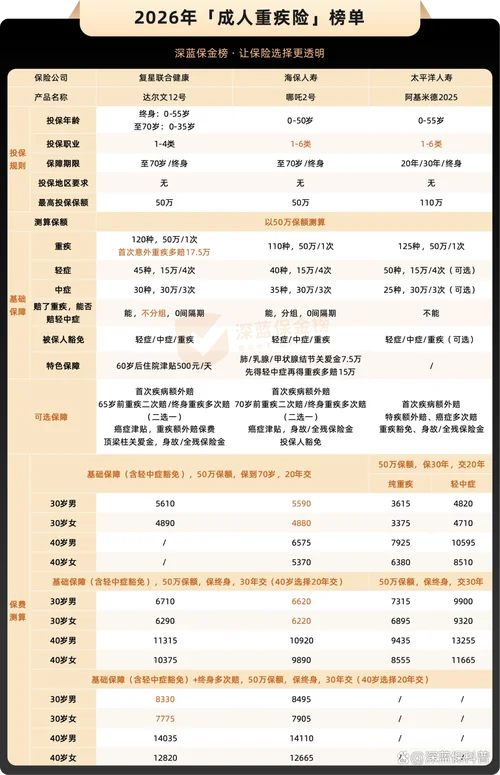
人到 50 岁,人生进入了“下半场”。这个年龄段,身体机能开始出现细微的衰退,职场中的职业风险(如重疾、意外)也随之增加。对于很多的 50 岁的家庭来说,保险已不再仅仅是“理财工具”,而成为了家庭风险管理的基石。
不过,市场上关于"50 岁买什么保险最好”的咨询非常多,但真正的解决方案却少之又少。很多的老人听信了“买大单”、“买分红险”的推荐,结果却陷入了“交钱却拿不到保障”的窘境,甚至由于保费过高而错过了最佳投保时机。
本文将结合最新的保险监管数据与家庭资产配置逻辑,为您梳理一套科学、理性的 50 岁投保策略。
50 岁投保误区:为什么“买大单”是陷阱?
在 50 岁这个时间节点,最流行的错误观念是:“我身体好,买高额的定制终身寿险”。
数据警示
根据中国保险行业协会发布的《2023 年中国人力资源保险消费白皮书》数据显示: 保险知识普及率极低:超过 60% 的 50 岁以上家庭表明,对保险条款、免责条款了解不够。 产品偏好偏差:在 50 岁群体中,分红险、万能险的产品占比高达 45%,而传统带病体保障型产品占比不足 10%。 理赔纠纷高发:2022 年,银保监会数据显示,因误导销售、夸大保障或条款解释不清引发的保险纠纷中,涉及 50 岁以上人群的占比约为 18%,且多为理赔失败或保障缩水。核心结论:50 岁并非“买保险的终点”,而是“风险识别的起点”。此时购买的目标应回归基础——保障,储蓄。
50 岁保险配置逻辑
50 岁的人,保险配置应遵循"先保后养,杠杆最大化"的原则。
1. 健康是最大资产:此时身体已有高血压、糖尿病或轻微关节损伤,这是最大的风险点。
2. 现金流是刚需:家庭若有老人需赡养,50 岁是退休前的冲刺期。
3. 防骗防坑:此阶段容易受“养老理财”、“高额分红”的诱导,需保持清醒。
推荐配置模型(按优先级排序)
| 保障优先级 | 产品类型 | 推荐指数 | 核心作用 | 数据依据 |
|---|---|---|---|---|
| 优先级 | 百万医疗险 | ⭐⭐⭐⭐⭐ | 解决大额医疗自费支出,能有效对冲癌症、重疾风险。 | 相比重疾险,百万医疗险在 50 岁人群中的普及率更高,且理赔门槛更低。 |
| 优先级 | 定期寿险 | ⭐⭐⭐⭐⭐ | 覆盖房贷、子女教育及父母养老,将身故风险转化为家庭责任。 | 数据显示,50 岁人群因“意外身故”导致的家庭收入损失占年收入比例极高。 |
| 优先级 | 重疾险 | ⭐⭐⭐ | 弥补疾病导致的收入损失及康复费用,需根据家庭经济状况选择保额。 | 需特别注意,50 岁买重疾险可接受稍低保额,但必须包含“既往症”免责条款。 |
| 第四优先级 | 意外险 | ⭐⭐⭐ | 应对跌倒、车祸等高频意外,保费低廉,杠杆极高。 | 50 岁人群每年意外身故/伤残赔付额可达保费的 20 倍。 |
| 第五优先级 | 终身寿险/年金 | ⭐⭐ | 财富传承或养老储备,非刚需,建议预留至 60 岁后。 | 市场调查显示,50 岁人群对储蓄型保险的关注度已大幅下降。 |
具体产品选型指南
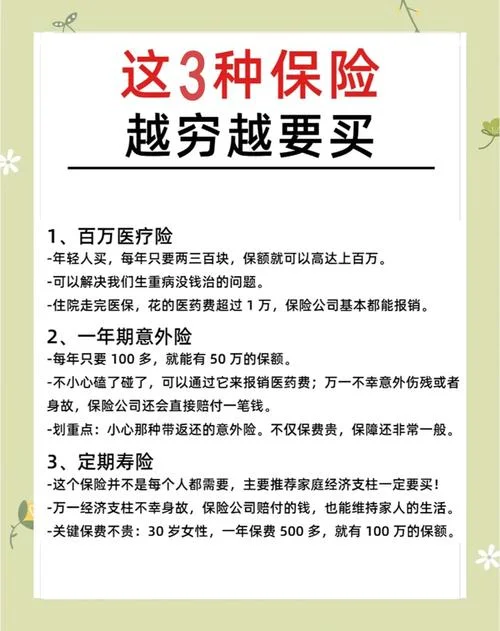
百万医疗险:必须配置
这是 50 岁人群最基础也最重要的一环。它能报销 90% 以上的医疗自费费用。 关注要点: 免赔额:建议选择 0 免赔或 1 万免赔,避免小病大报销。 既往症:询问是否包含高血压、糖尿病等既往症。若有,需确认是否可续保(重点看“保证续保 20 年”的产品)。 数据:目前市场上多数正规公司的百万医疗险在 50 岁年龄段可正常投保,性价比极高。意外险:趁早买
意外预防是最容易做到的事,且保费极便宜(年交 100-500 元)。 关注要点: 猝死责任:50 岁人群猝死风险较高,务必选择明确包含猝死责任的产品。 意外医疗:报销范围要广,最好不限社保范围。定期寿险:覆盖家庭经济支柱
50 岁是家庭顶梁柱(父母)的老年阶段,若突然离世,家庭支柱倒下,孩子无人照料,老人无人赡养,风险不可逆。 保额建议:覆盖家庭房贷 + 父母赡养 + 子女教育金。 期限:建议配置 30-40 年的定期寿险,保至 65 岁前即可。避坑指南:50 岁投保的“雷区”
在决策过程中,以下陷阱请务必警惕:
1. 警惕“卖理财”而非“卖保险”
很多销售人员以“购买分红险”、“万能险”来推销。这类产品本质是受偿型产品,分红极不稳定,甚至亏损,不能替代医疗和身故保障。
正确做法:购买保险是为了获得确定的赔付,而不是为了获得不确定的收益。
2. 忽视“带病体”投保
很多的重疾险产品对 50 岁以上人群有严格的“年龄 + 健康告知”限制,一旦不符合,直接拒保或除外承保。
正确做法:如实告知健康状况,选择条款中明确允许既往症投保的“保证续保”产品。
3. 盲目追求“终身”和“高杠杆”
终身寿险和年金险虽然适合长期持有,但保费昂贵(年交 2000 元以上),且身故后无法领取现金价值,属于“养着亏”。
正确做法:50 岁阶段,拒绝为理财考虑而购买任何非必要的储蓄型保险。
打个总结:规划当下,守护未来
50 岁,是人生的分水岭。此时买保险,不是为了“买后悔药”,而是为了为家人构筑一道安全的防火墙。
给父母:配置百万医疗险和意外险,防范因病致贫和意外身故。
给自己:配置定期寿险,确保家庭责任不因意外中断。
给子女:凭借配置储蓄型保险(如纯养老年金),为下一代提供稳定的现金流。
的数据提醒:
根据《2023 年中国保险行业风险报告》,在 50 岁人群中的保险事故发生率,尤其是因疾病和意外导致的家庭财务损失,远高于 30 岁人群。
行动建议:
不要等到身体垮了才买保险,也不要等到老了才发现没保障。现在,花 1-2 小时,像规划养老金一样规划您的家庭防御体系。
咨询提示:在下单前,请务必拨打保险公司官方客服电话(95xxx),或采用官方 APP 在线核保,切勿轻信方营销人员的口头承诺。
---
这篇文章内容基于行业数据分析与保险监管规定整理,旨在提供理性购险参考,不构成具体的法律或投资建议。
 45 人看过
 38 人看过
 35 人看过
 34 人看过