

买车险都买什么险-买车险选哪个险种
作者:
|
 13人看过
发布时间:2026-06-21 14:22:46
买车险都买什么险?一份详尽的投保指南,助您守护爱车无忧 在机动车保有量增长的今天,“车险”已成为车主生活中的一部分。然而,面对琳琅满目的保险公司和复杂的保险产品,很多车主陷入“买什么合适”的迷茫
✦ 本站观点:买车险首选三者险,建议至少 200 万保额防大额损失。务必叠加医保外用药责任险,覆盖约 1.2 万元常见药物费用。切勿仅买三者险,否则可能因保费过低被拒赔,且无法保障医保外药品。
买车险都买什么险?一份详尽的投保指南,助您守护爱车无忧
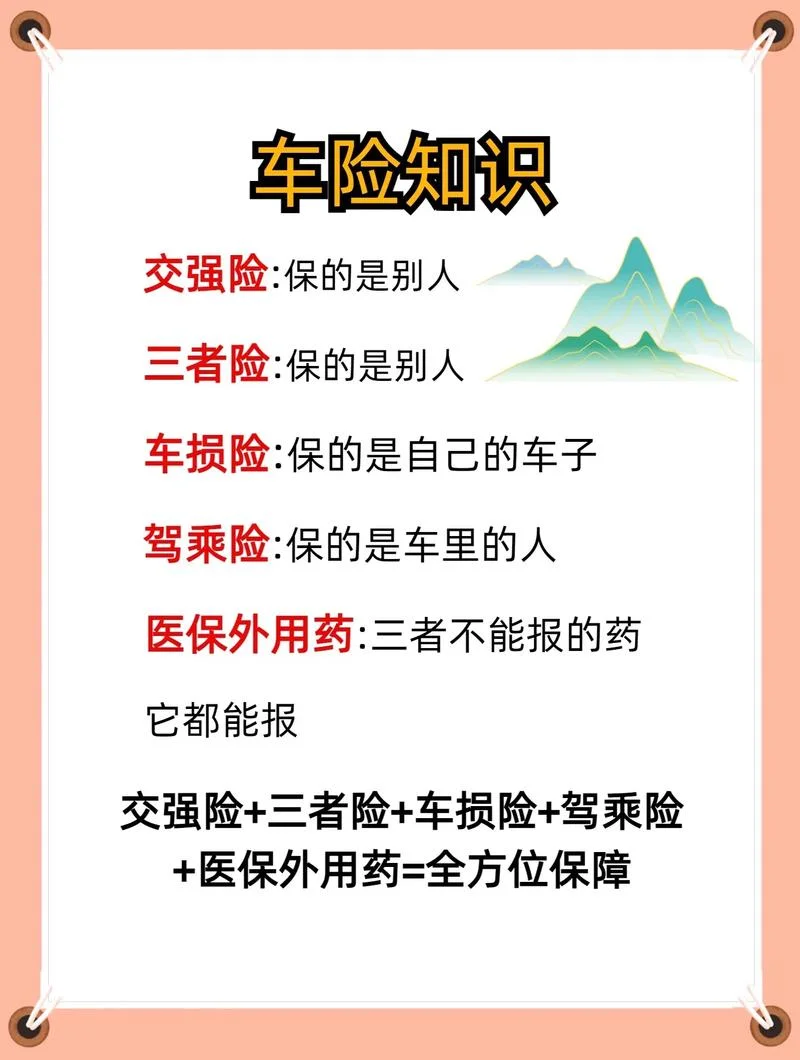
在机动车保有量增长的今天,“车险”已成为车主生活中的一部分。不过,面对琳琅满目的保险公司和复杂的保险产品,很多车主陷入“买什么合适”的迷茫。车险险种分类、核心功能解析、投保策略建议以及行业数据透视四个维度,为您梳理一份全面而实用的购车险指南。
车险险种全景图:各司其职,缺一不可
根据《机动车交通事故责任强制保险条例》,我国实行交强险制度,这是所有车辆上路行驶的“底线”。,商业险种的配置直接关系到车主的实际风险保障水平。
交强险 (Mandatory Compulsory Insurance)
定义:国家强制投保的险种,保费由政府定价,不可协商。 覆盖范围: 死亡伤残赔偿:涵盖驾驶员及乘客的医疗费用、误工费、残疾赔偿金等。 财产损失:对方造成的车辆、设施等直接物质损失进行赔付。 特别说明:虽然看似基础,但它包含了基础的人身伤亡赔偿和车辆损失,是计算商业险“免赔率”和“共保额”。商业责任险 (Commercial Liability Insurance)
这是车主最关注、也最容易产生误解的部分。 车损险 (Comprehensive Insurance): 作用:保障自己的车辆因碰撞、倾覆、自然灾害(如暴雨、洪水)或盗窃等意外导致的全车损失。 现状转变:自 2020 年起,除新能源汽车外,所有新上牌车辆均必须购买车损险。 者责任险 (Third Party Liability): 作用:保障他人的车辆、设施及人身伤亡。这是“赔钱”的主要险种,保额越高,赔付额度越高。 车上人员责任险 (Passenger Liability): 作用:保障车内乘客(驾驶员 + 乘客)因意外受伤而获得的医疗及赔偿费用。 误区提醒:它不包含驾驶员和乘客的死亡赔偿金,仅覆盖医疗费用。✦ 关键提示:购车险需细览四大维度:交强险为法定底线,商业险覆盖人身与财产损失。重点区分三者险、车损险等核心责任,并结合车辆状况与防御犯罪需求科学配置,方能筑牢爱车防护网。
其他重要商业险
不计免赔险:免赔率降低,理赔更省心。 附加险:如划痕险、玻璃单独破碎险、自燃险、涉水险等,用于弥补车损险的不足。核心险种深度解析与数据透视
为了更直观地理解各险种边界,下表总结了关键数据与对比:
| 险种名称 | 保障对象 | 核心赔付项目 | 常见误区 |
|---|---|---|---|
| 交强险 | 所有人、驾驶人、者 | 30 万限额 (死亡伤残 18 万 + 财产 1 万) | 误以为只赔车损,实含死亡伤残赔偿 |
| 车损险 | 车主自己的车 | 碰撞、倾覆、火灾、自燃、涉水、盗窃等 | 误以为只有撞才赔,实际包含自然灾害 |
| 三者险 | 方受害者 | 对方车辆损失、人员死亡/重伤 | 保额过低,一旦发生事故倾家荡产 |
| 车上人员险 | 车上乘客及驾驶人 | 人员受伤医疗费用、残疾赔偿金 | 误以为包含死亡赔偿金,实际仅含医疗 |
✦ 关键提示:险种分级清晰:交强险限额低但强制;车损险涵盖自然与人为;三者险保额需充足防倾家荡产;附加险如划痕险填补车损不足;乘客险严格界定仅赔医疗,避免理赔纠纷。
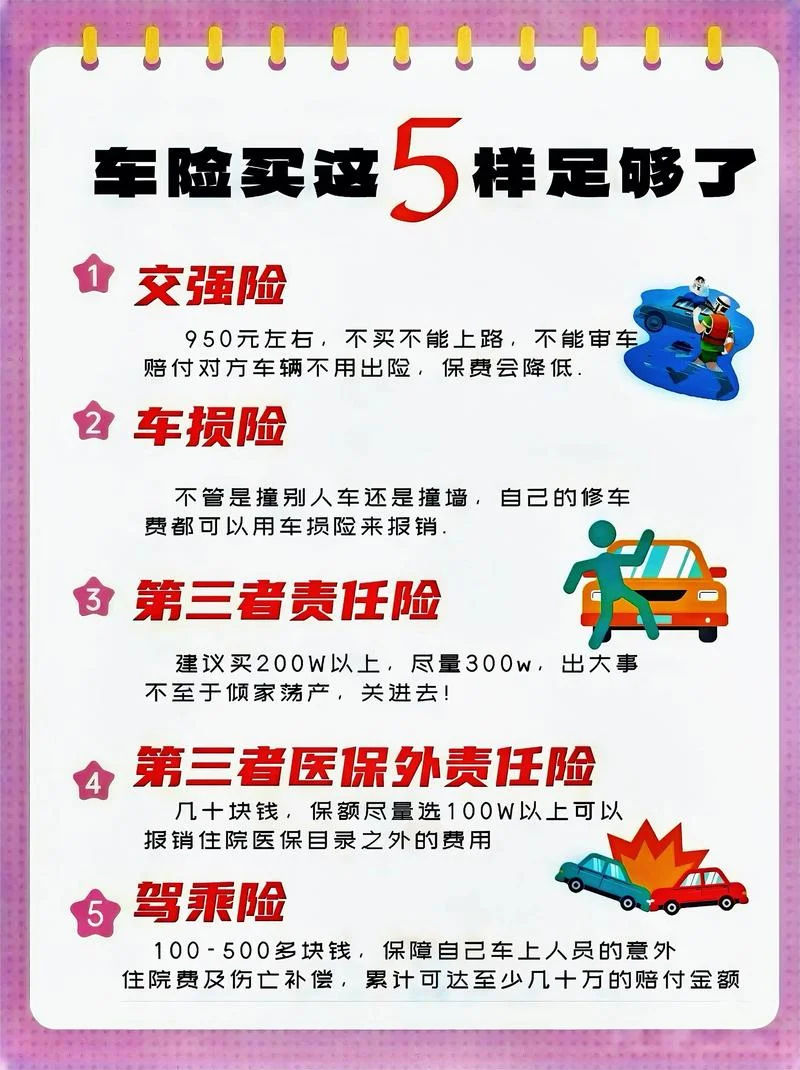
数据解读:根据 2023 年某大型汽车保险机构数据显示,在各类商业险中,者责任险的保额上限已普遍提升至 200 万 -500 万区间,而车损险的保额也普遍达到 200 万 -300 万。,车主在发生事故时,自己车辆的损失与他人的损失将得到双重覆盖。
车主投保策略指南:如何科学配置?
“买多少”比“买什么”更重要。科学的配置应遵循“风险匹配”原则,避免过度投保(浪费预算)或配置不足(无法兜底)。
以“者”和“车损”为核心
绝大多数车主需求在于应对事故后的经济赔偿。 三者险建议:初次购车或财产价值较低(如 15 万以内)的车,建议配置 30 万 -50 万;财产价值高或经常跑高速/私家车的,建议提升至 100 万 -200 万。 车损险建议:除新能源汽车外,所有车辆必须购买。若车辆价值超过 50 万,建议购买保额不低于车辆实际价值的保险。✦ 关键提示:2023 年商业险中三者险保额普遍达 200-500 万,车损险普遍达 200-300 万。车主需遵循“风险匹配”原则,初次购车或低价值车辆建议三者险配 30-50 万,高价值或高频用车则提升至 100-200 万;车损险除新能源外必买,价值超 50 万建议保额不低于实际价值。
关注“免赔率”与“附加险”
不计免赔:若事故责任明确(如全责或主责),务必选择“不计免赔特约险”。它能消除 10%-20% 的免赔额,让理赔过程更顺畅。 附加险补充:对于经常遭遇刮擦、涉水或车辆价值不确定的车主,单独购买划痕险和玻璃单独破碎险是性价比很高的选择。新能源车专属建议
随着新能源车普及,其特殊性需单独对待: 碰撞/倾覆:新能源车不含碰撞损失险,但车损险已强制覆盖。 涉水:新能源车电池对水位敏感,涉水险建议搭配购买,以防电池受损。 自燃:新能源车自燃率略高于燃油车,自燃险较为合适。打个总结:保险是购车后的“一道防线”
买车险并非走过场,而是对自己资产最负责的投资。
配置不足:意味着一旦发生重大事故,车主面临“全额自掏腰包”的巨大风险。
配置过剩:不仅浪费保费,还因条款复杂反而增加理赔纠纷。
建议车主在购车后,先确保交强险,再根据车辆实际价值、行驶频率及当地交通环境,理性配置商业险。记住一个简单原则:保额 = 风险敞口,只有覆盖住您的真实风险,才能真正完成“买得起、赔得起”。
温馨提示:保险条款每年都调整,且不同保险公司的费率存在差异。建议在购车前,咨询专业的保险顾问,结合您的车型、驾驶习惯和出行记录,定制一份最适合自己的“最优解”。
上一篇 : 什么时候买基金好-最佳时机买基金
下一篇 : 27万买什么车好-27 万买车推荐
推荐文章
40 岁情人礼物指南:从心意到陪伴的综合评述 在人际交往的漫长旅途中,40 岁这个年龄节点往往伴随着职业焦虑、家庭责任加重还有自我认同的深刻转变。对于伴侣而言,选择一份礼物绝非好办的物质馈赠,更是一
2026-06-15
45 人看过
少年西游记:降妖除魔时,买什么?——穿越时空的装备与装备指南 在经典名著《西游记》中,孙悟空、猪八戒、沙僧三位徒弟们历经九九八十一难,西天取经。然而,当我们穿越回那个“天竺国”的时空,站在取经团
2026-06-26
38 人看过
二手机车在什么平台买靠谱?避坑指南与选购全攻略 在二手车市场日益繁荣的今天,二手机车(俗称“老车”)因其价格相对亲民而受到广大消费者的青睐。然而,非正规渠道或鱼龙混杂的交易平台,隐藏着大的隐形风
2026-06-26
35 人看过
防尘口罩选购指南:门店购买与网络采购的优劣对比 在密闭空间作业、呼吸道敏感人群防护、工业防尘场景中,防尘口罩(Dust Mask)是的个人防护装备(PPE)。然而,市场上口罩种类繁多,从专业工业
2026-06-26
34 人看过