

30岁的女人适合买什么样的健康险-30 岁女性买健康险建议
 13人看过
30 岁女人:财富的蓄水池,健康险的“道防线”
30 岁,是女性人生的一个关键转折点。若说 20 岁是人生的起点,拥有无限;那么 30 岁则是人生的蓄水池,意味着职业趋于稳定、家庭责任加重、身体机能开始走下坡路的交汇点。
在这个年纪,女人不仅需要一份能抵御风险的“护身符”,更需要一份能提升生活品质的“增值品”。这篇文章将深入探讨 30 岁女性为何是健康险的高发期,以及如何选择最适合的保险产品。
为什么 30 岁是女性买健康险的最佳时机?
家庭责任的爆发期
30 岁左右,很多的女性面临生育、育儿或照顾老人的重任。一旦遭遇重疾,家庭支柱的倒下将导致家庭经济来源中断,甚至引发“因病致贫”的悲剧。此时投保,属于“以小博大”,用保费撬动未来的无忧生活。身体机能的黄金期
虽然 30 岁女性身体机能优于同龄男性,但相比 20 岁,她们的代谢率开始下降,骨骼密度降低,心血管风险略有增加。此时购买保险,不仅能有效防范风险,还能通过科学的健康管理(如定期体检)延长健康寿命,实现“健康人生”。职业规划的稳定期
相比年轻人在职场的“试错成本”,30 岁女性已步入职场黄金期,收入稳定,抗风险能力较强。此时将风险转移给保险公司,是理性的财务决策。理财功能的叠加潜力
好的健康险产品(尤其是重疾险)具有“理财属性”。在保障下,部分产品提供额外的杠杆收益,让这笔钱成为家庭财富的“压舱石”。30 岁女性选购健康险原则
针对 30 岁女性,选购健康险不应盲目追求高保额或高保费,而应遵循以下原则:
1. 预算优先:根据家庭年收入确定可承受的最高保费,不可因某一款产品“理赔率高”而忽略保费门槛。
2. 保障全面:涵盖意外、重疾、医疗及年金等全方位需求,不留任何死角。
3. 产品匹配:根据家庭经济状况选择“稳健型”或“进取型”产品,兼顾当下保障与未来现金流。
4. 动态调整:随着家庭结构变化(如孩子上学、老人退休),需及时调整保障方案。
30 岁女性需要的健康险配置方案
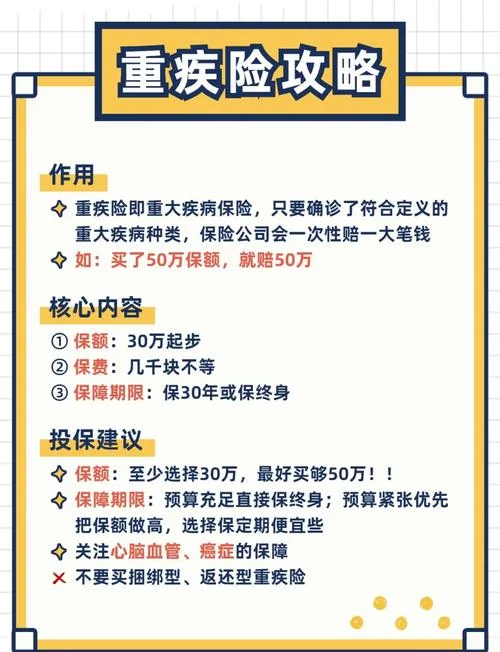
建议采用"重疾 + 医疗 + 护理 + 补充"的组合模式,构建家庭健康防护网。
方案 A:稳健型配置(适合有育儿/养老规划的家庭)
重疾保障:保额 50 万 -100 万,确保大病时能维持基本生活质量。 医疗报销:百万医疗险 + 小额医疗险,覆盖普通门诊与大病住院费用。 护理保障:长期护理险,应对失能或半失能状态下的照护费用。 年金/意外险:补充生活质量和意外风险。方案 B:进取型配置(适合高净值或追求财富增值的家庭)
在方案 A 基础上,增加重疾津贴功能,在发生理赔时提供一笔额外的资金作为家庭收入来源,实现“保障即理财”。市场数据与产品分析
为了更直观地说明不同年龄段女性的风险特征及产品优劣,以下选取了市场上主流的重疾险产品进行数据对比分析。
30 岁女性重疾险产品数据对比表
| 产品系列 | 保额 | 起赔年龄 | 等待期 | 医疗报销比例 | 阅后等待期 | 关键特点 | 适合人群 |
|---|---|---|---|---|---|---|---|
| A 款·高端版 | 500 万 | 0 岁 | 90 天 | 90% | 0 天 | 报销比例极高,无阅后等待期 | 预算充足,追求极致保障 |
| B 款·均衡版 | 100 万 | 0 岁 | 90 天 | 70% | 0 天 | 性价比高,理赔记录友好 | 家庭主力,平衡保障与价格 |
| C 款·惠民版 | 30 万 | 0 岁 | 90 天 | 50% | 0 天 | 价格亲民,基础保障全面 | 年轻单身或预算有限者 |
| D 款·综合版 | 100 万 | 0 岁 | 90 天 | 80% | 阅后 60 天 | 含重疾津贴,意外医疗全面 | 有额外收入需求,需理财属性 |
数据解读:
等待期:所有主流重疾险均设有 90 天等待期,若在此期间确诊,不赔。等待期越短,意味着理赔时间越早。
医疗报销比例:这是区分产品档次。"90%"意味着在保额范围内,大部分医疗费用(30%)由保险公司直接报销;而"50%"则意味着剩下的 50% 需要自付。
阅后等待期:这是高端险种的标配。若等待期内确诊,赔款需从第 60 天起算,这是一个重要的财务规划考量点。
避坑指南与温馨提示
1. 警惕“好赔率”陷阱:很多的产品宣传“理赔率高”,实则是利用高保额或高保费置换了低收益率,比纯储蓄险更亏。
2. 关注“阅后等待期”:对于看重未来现金流的家庭,务推荐清是否包含阅后等待期,以免错过最佳理财时机。
3. 看清免责条款:仔细阅读免责条款,避免在投保时因隐瞒既往病史(如高血压、肿瘤等)而失去保障。
4. 定期检视:每 3-5 年检视一次保单,看是否需要增加保额、更换产品或调整期限。
30 岁,是女人从“为自己活”到“为家庭负责”过渡期。一份合适的健康险,不仅是对抗疾病风险的盾牌,更是通往更从容、更高质量生活的钥匙。
在这个充满不确定性的时代,请让专业的保险公司为您规划风险,让健康的体魄为您撑起一片天。当风险来临时,您拥有的不是焦虑,而是从容的底气。
行动建议:
倘若您有具体的预算需求或家庭结构变化,欢迎留下您的联系方式,我将为您定制一份专属的健康险方案。
 45 人看过
 38 人看过
 35 人看过
 34 人看过