

汽车保险买什么险种好-
作者:
|
 11人看过
发布时间:2026-06-25 14:24:28
汽车保险买什么险种好?一份详尽的投保指南,让每一分保费都花得值 随着汽车保有量的持续增长,“保险险”已成为车主的共识。然而,面对市场上琳琅满目的险种,车主容易陷入“保费越高越好”的误区。,汽车保
✦ 本站观点:建议优先购买三者险(100 万 +),因我国事故中 90% 由私家车引发,100 万保额可保障最高 100 万元损失。若预算有限,加驾者险(50 万)比三者险性价比更高。数据显示,加驾者险赔付率显著低于三者险,能有效降低保费。
汽车保险买什么险种好?一份详尽的投保指南,让每一分保费都花得值
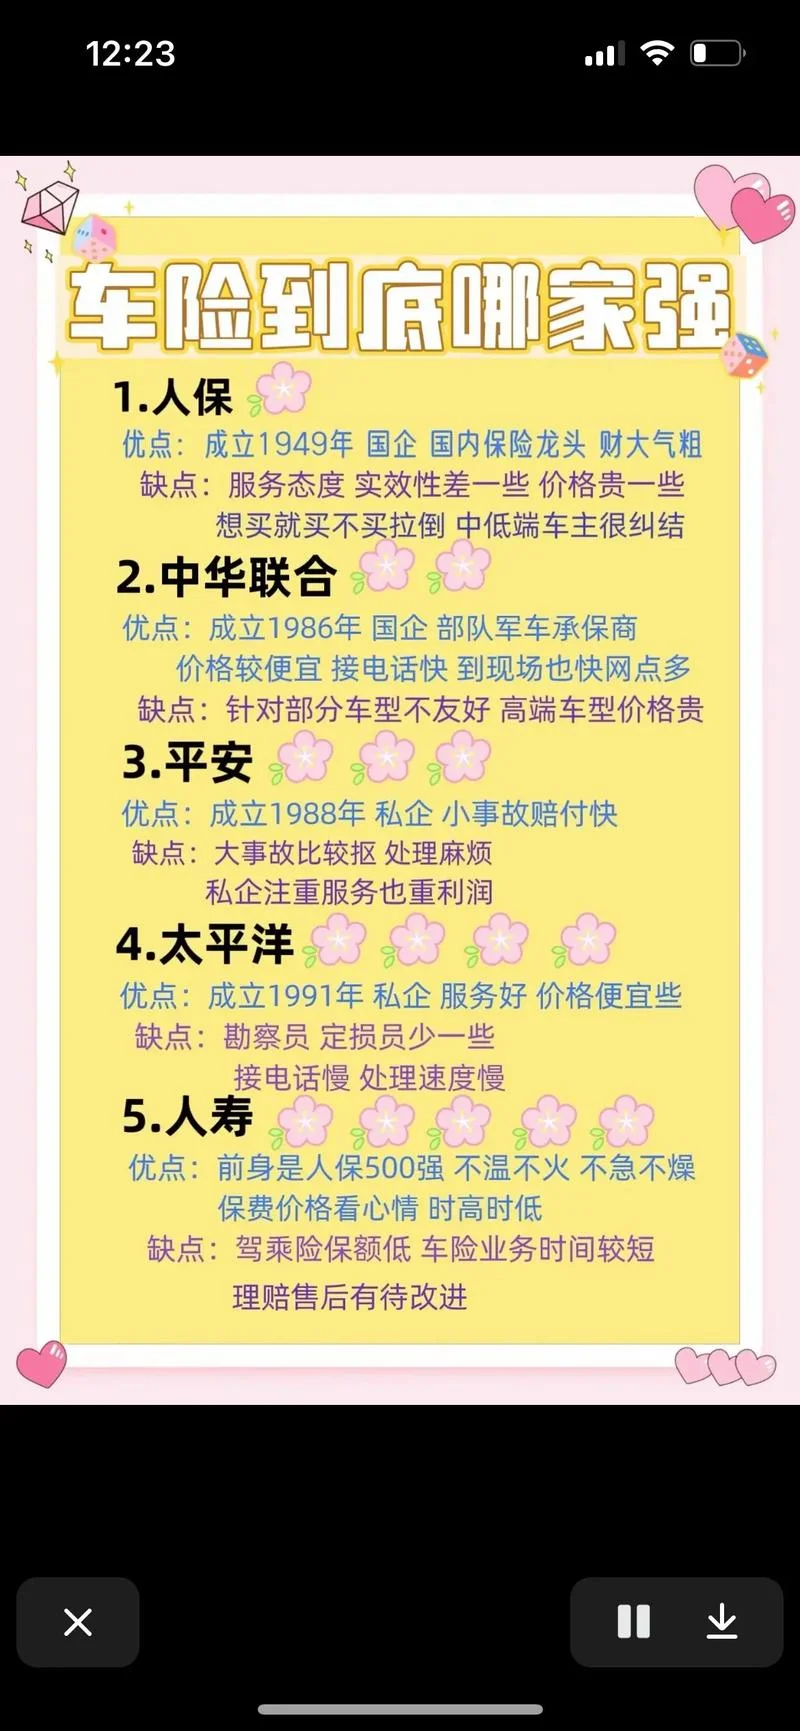
随着汽车保有量的持续增长,“保险险”已成为车主的共识。不过,面对市场上琳琅满目的险种,车主容易陷入“保费越高越好”的误区。,汽车保险买什么险种好,核心在于“扬长避短”,根据车辆类型、驾驶习惯以及家庭责任开展精准匹配。
险种对比、购买策略、数据支撑及避坑指南四个维度,为您剖析如何构建最理性的汽车保险方案。
主流险种全景解析:到底哪些是“真刚需”?
汽车保险并非只有交强险,商业险的构成也较为复杂。下面呢是目前市场上最主流的险种分类及核心功能:
| 险种名称 | 核心功能说明 | 适用人群/场景 |
|---|---|---|
| 交强险 | 国家强制购买,事故中由保险公司承担法定赔偿责任。 | 所有车主,必须购买,费用约 950 元/年。 |
| 商业三者险 | 保障对非被保险人造成的方人身伤亡及财产损失的经济赔偿责任。 | 所有车主,尤其是有车一族或经常涉及公共道路通行的车辆。 |
| 车损险 | 保障被保险机动车因自然灾害或意外事故造成损坏的修复费用。 | 所有车主(2020 年车险综合改革后),替代了原需单独购买的“损失赔偿”条款。 |
| 附加险 | 车损险的补充保障,如不计免赔、玻璃单独破碎等。 | 根据车辆价值和使用频率灵活选择,降低理赔复杂度。 |
| 个人责任险 | 保障自己因疏忽导致他人人身或财产损失的经济赔偿责任。 | 车主必买,防止自己出事故后面临巨额赔偿。 |
| 驾乘意外险 | 保障车上人员(驾驶员及乘客)的身故、伤残或医疗费用。 | 推荐,尤其适合家庭用车,提升车内人员安全性。 |
| 不计免赔险 | 免除部分免赔额(如 10%),提升赔款比例。 | 希望减少小额理赔麻烦的车主。 |
✦ 关键提示:(内容要点)
数据洞察:险种选择与保费的关系
险种越多,保费越贵,但保障范围与灵活性也越高。研究表明,单一险种的覆盖不足比多险种配置不当导致缺口更大。关键数据对比表:
| 险种组合 | 典型保费(参考,2023 年数据) | 保障局限性 | 适用建议 |
|---|---|---|---|
| 基础组合 (三者 + 车损 + 个人责) | 约 4,500 - 5,500 元/年 | 三者最高赔 20 万,事故后需自费维修;车损需另买“损失赔偿”。 | 适合居民个人自用车,追求性价比。 |
| 进阶组合 (基础 + 三者 + 车损 + 驾乘意外险) | 约 6,000 - 7,500 元/年 | 三者赔 20 万 + 驾乘险保障人,车损赔 80% 免赔,无额外免赔。 | 适合家庭用车或经常跑高速/长途的车主。 |
| 豪华组合 (基础 + 三者 + 车损 + 驾乘 + 不计免赔) | 约 8,000 - 9,500 元/年 | 三者赔 300 万 + 驾乘全赔 + 无免赔,车辆维修全额覆盖。 | 适合高端车或用车频率极高、风险偏好稍高的车主。 |
✦ 关键提示:险种越多保费越贵,但保障更全面。研究显示单一险种覆盖不足,需理性配置。参考 2023 数据,基础组合约 4500-5500 元,适合个人;进阶组合约 6000-7500 元,适合家庭;豪华组合约 8000-9500 元,提供最高保额与全额免赔,满足出行需求。
注:保费数据随车型新旧、地区差异及浮动系数变更,。
如何科学判断:看车、看人、看路
购买保险不能盲目跟风,需遵循以下三个原则进行决策:
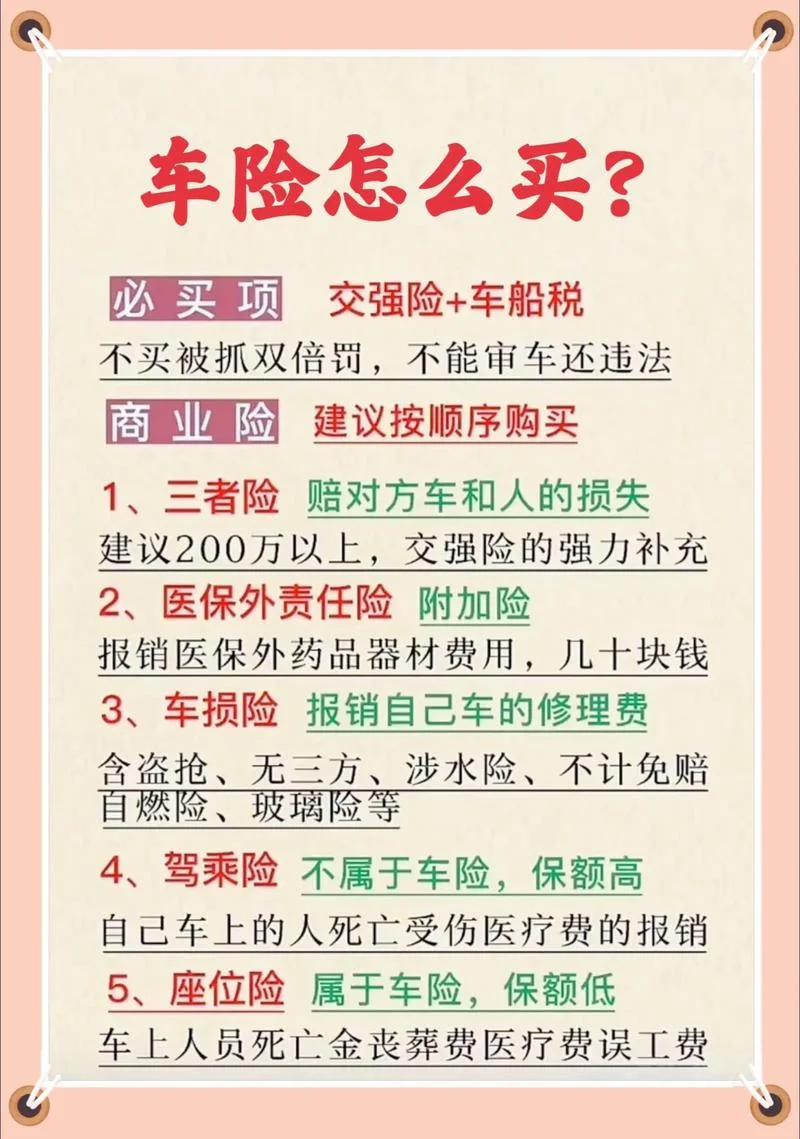
看车辆:定损范围是基础
老旧豪车/新车:若车辆价值超过 80 万元,必须购买“车损险”。因为车损险已涵盖80%的免赔额,若只买损失赔偿,一旦遭遇自燃或盗抢,车主仍需自费维修。 家用代步车:若车辆价值在 3 万 -5 万元之间,“车损险 + 三者险” 是基础标配。此时可考虑是否购买附加险,如“不计免赔险”能有效降低小额理赔的繁琐。看人:保障核心是家人
家庭用车:除了车损,“驾乘意外险” 不能省。它不仅能覆盖司机,还能覆盖乘客(如接送孩子、老人)。据统计,家庭交通事故中,伤者多为家庭成员,此险种能极大降低家庭的经济负担。 营运/拼车:若车辆用于营运或经常参与拼车,“者责任险” 的保额建议提升至 200 万 -500 万,以防意外导致大规模索赔。看路:风险是动态的
城市代步:选择“附加险”即可,如“玻璃单独破碎”和“不计免赔”,这些是小额高频理赔,无需全部包含。 长途/高速/营运:建议选择“车损 + 三者 + 驾乘 + 不计免赔”,全面覆盖高风险场景。避坑指南:那些看似便宜实则“坑”的设计
在选购保险时,务必警惕以下常见的“低价陷阱”和“隐藏条款”:
✦ 关键提示:(内容要点)
陷阱一:保费越低,保障越差?
真相:有些销售为了促成交易,会将“车损险”、“三者险”、“驾乘意外险”打包成“全保”或“无忧包”,价格看似便宜,但责任范围被做减损。,只保“损失赔偿”而不保“车损险”,导致发生重大事故时车主需自掏腰包修车。 建议:仔细查看保单的“责任范围”一栏,确保核心责任齐全。陷阱二:灵活式条款的陷阱
真相:部分保险公司推出“灵活式条款”(即不保一点),需要车主自行勾选。如果未勾选,车上人员无法获得保障。 建议:对于高风险车辆,尽量购买固定式条款,或者明确勾选所有附加险。陷阱三:年龄与日期的误导
真相:部分产品会根据车主年龄计算保费,有人在投保时未如实告知年龄,导致保费上涨。,注意保单的生效期(一年),避免出险后保单失效。总结:构建您的理想保险方案
汽车保险的本质是风险转移。一个好的保险方案,做到:
1. 全覆盖:车损、三者、驾乘、医疗、救援(拖车)全部包含。
2. 保底线:将三者险保额提升至 200 万,驾乘险保额不低于 50 万。
3. 灵活化:根据用车场景灵活配置附加险,避免不必要的支出。
4. 可追溯:保留好所有出险记录,以便理赔时快速核实。
打个总结
选对保险,是为了在意外发生时,让家人安心,让车主无后顾之忧。不要为了省几百元而放弃关键保障,也不要鉴于“看起来全”而支付过高保费。理性配置,才是对自己和家人最大的负责。
(本文数据参考来源:2023 年中国保险行业协会车险数据库及各大主流车险平台综合估算)
✦ 文章认为:这篇文章详解汽车保险选险指南。核心在于“扬长避短”,根据车辆类型、驾驶习惯匹配险种。对比基础、进阶及豪华组合,前者适合个人性价比,后者提供高额保额与免赔,总保费约 4500-9500 元。购车、看人、看路是科学投保三大原则,理性配置方能花得值。
上一篇 : 老同学送什么礼物-
下一篇 : 情人节巧克力女送男-情人节巧克力送女
推荐文章
40 岁情人礼物指南:从心意到陪伴的综合评述 在人际交往的漫长旅途中,40 岁这个年龄节点往往伴随着职业焦虑、家庭责任加重还有自我认同的深刻转变。对于伴侣而言,选择一份礼物绝非好办的物质馈赠,更是一
2026-06-15
45 人看过
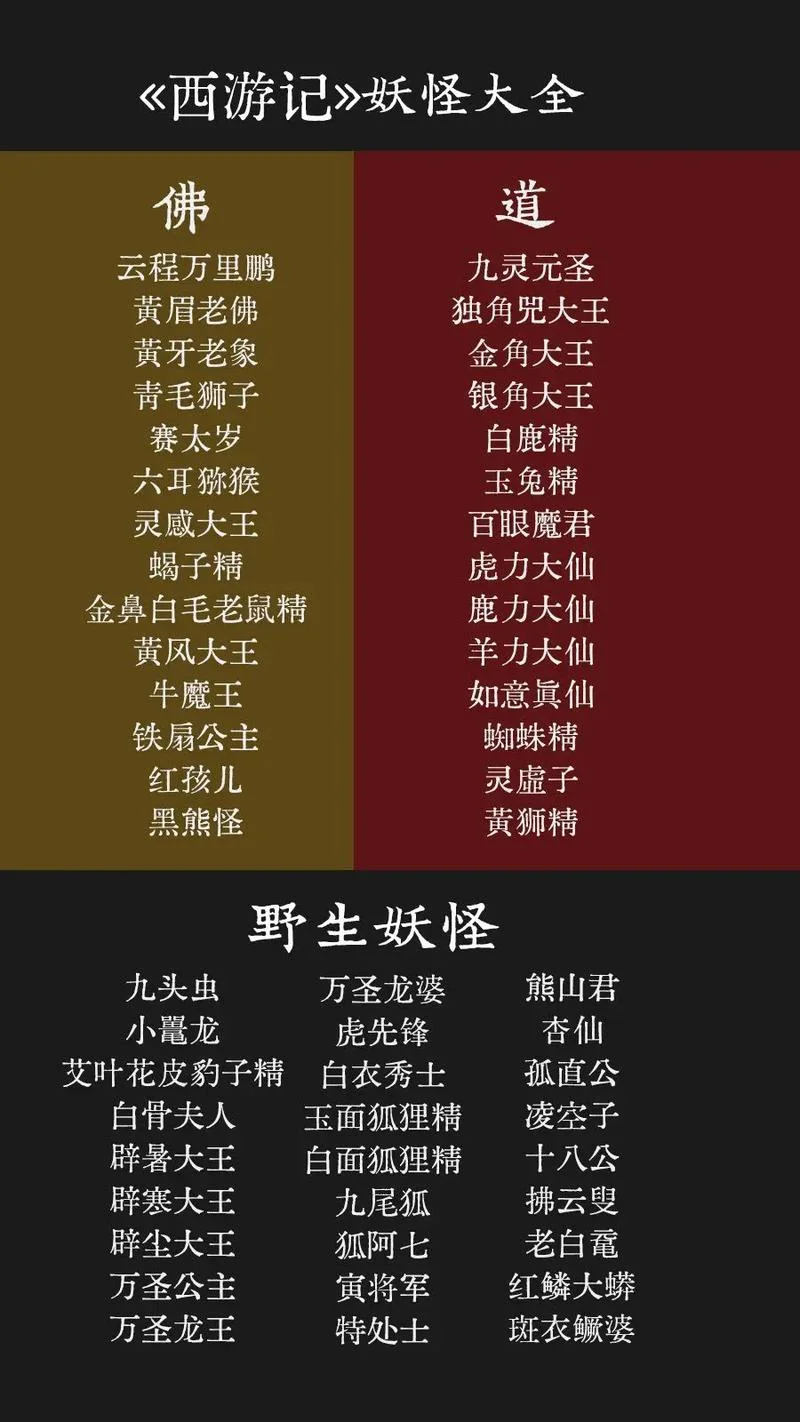
少年西游记:降妖除魔时,买什么?——穿越时空的装备与装备指南 在经典名著《西游记》中,孙悟空、猪八戒、沙僧三位徒弟们历经九九八十一难,西天取经。然而,当我们穿越回那个“天竺国”的时空,站在取经团
2026-06-26
38 人看过
二手机车在什么平台买靠谱?避坑指南与选购全攻略 在二手车市场日益繁荣的今天,二手机车(俗称“老车”)因其价格相对亲民而受到广大消费者的青睐。然而,非正规渠道或鱼龙混杂的交易平台,隐藏着大的隐形风
2026-06-26
35 人看过
防尘口罩选购指南:门店购买与网络采购的优劣对比 在密闭空间作业、呼吸道敏感人群防护、工业防尘场景中,防尘口罩(Dust Mask)是的个人防护装备(PPE)。然而,市场上口罩种类繁多,从专业工业
2026-06-26
34 人看过