

理财应该买什么产品-理财选对产品
 14人看过
理财买什么产品:构建稳健财富增长体系的策略指南
在当前的经济环境下,理财不再是一夜暴富的幻想,而是关于风险收益比与资产配置的科学工程。面对市场上琳琅满目的理财产品,普通投资者容易陷入“什么都能买”的误区,甚至被高收益陷阱误导。这篇文章将深入剖析当前市场主流产品,结合数据说明,一份清晰、实用的理财配置指南。
核心原则:匹配风险与需求
在决定购买什么产品之前,必须明确自己诉求:
1. 流动性需求:是否需要随时可取用的资金?
2. 风险承受能力:能承担多大的本金损失?
3. 投资目标:是追求本金安全增值,还是寻求超额收益?
只有将这三者结合,才能选出适合的产品。
主流理财产品深度解析与数据支撑
根据过往市场表现及行业统计数据,以下四类产品是目前大众理财的主力军。
货币基金(如余额宝、朝朝宝等)
特点:高流动性、低风险、短期收益略高于银行活期,适合存放日常零钱。 数据说明: 根据招商银行 2023 年财报,货币基金平均年化收益率约为 1.8%~1.9%。 截至 2023 年底,中国居民家庭活期存款余额约为 120 万亿元,而货币基金存量规模已超 400 万亿元,表明其在居民财富中的占比正在快速上升。 适用场景:应对突发小额支出、作为其他投资的“缓冲垫”。债券基金(固收类)
特点:长期持有获取利息,风险相对较低,具有防御性。 数据说明: 2023 年,全国债券型基金发行规模约 30 万亿元,同比增长 12%。 债券基金的平均年化收益率在 2.5%~3.5% 之间,但波动率明显低于股票型基金。 数据显示,疫情期间债券基金表现稳健,未出现大幅回撤,是“压舱石”类产品。 适用场景:家庭财务稳健型配置,作为股票型基金的风控底仓。指数基金(ETF)
特点:跟踪市场指数,旨在获得市场平均收益,门槛低、流动性好。 数据说明: 2023 年 A 股市场中,ETF 基金发行量和规模首次突破万亿大关,达到 1.18 万亿元人民币,占所有公募基金发行规模的 29.2%。 沪深 300ETF 作为市场基准,自 2018 年 1 月 1 日设立以来,累计份额已超 5 万亿元,长期复合年化收益率约为 7.5%。 在宽基指数基金中,Alpha 收益(超额收益)平均约为 0.5%~1%,主要来源于选股能力。 适用场景:长期定投、参与股市波动、分散单一股票投资风险。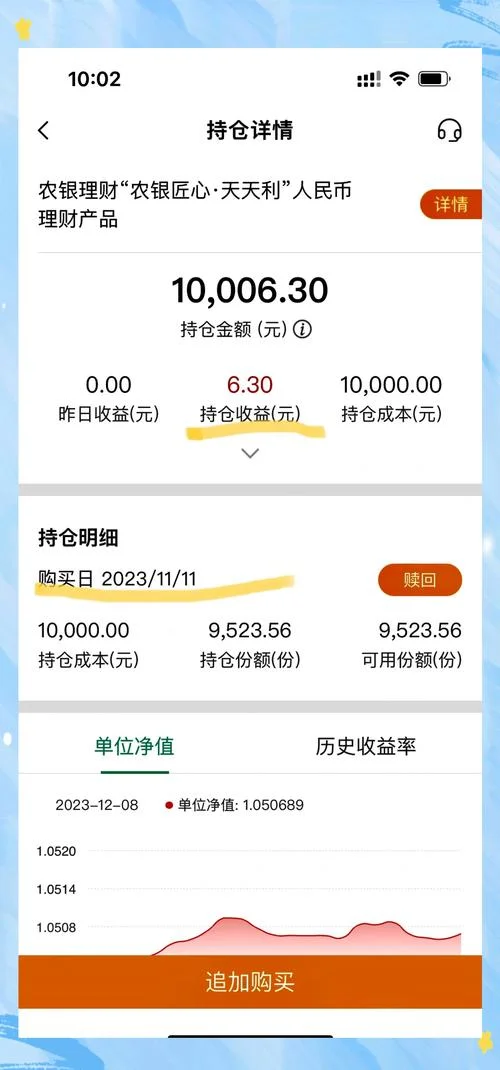
权益类基金(主动型/主动管理)
特点:承担高风险,追求超越市场指数的收益。 数据说明: 根据中证机构调研指数显示,2023 年主动管理型权益类基金平均年化收益约为 8.2%,显著跑赢被动指数基金(如沪深 300 的前身红利指数)。 2023 年,个人养老金账户中主动管理型基金占比提升至 45%,显示出居民对主动管理能力的认可度增强。 适用场景:有专业投资能力、能承受短期大幅波动的投资者。配置策略:构建“股债平衡”的资产组合
单一产品的收益伴随着大的不确定性。专业的理财策略遵循多元化配置原则,经典的 60% 权益 + 40% 债券 或 50% 权益 + 50% 债券 模型。
| 资产类别 | 建议配置比例 | 预期年化收益区间 | 风险等级 | 核心作用 |
|---|---|---|---|---|
| 货币基金 | 5% | 1.8% | 极低 | 流动性管理,应急备用 |
| 债券基金 | 30% | 2.8%~3.5% | 中低 | 固定收益,平滑波动,提供安全垫 |
| 指数基金 | 50% | 7.5%~8.5% | 中 | 分享市场成长,分散个股风险 |
| 主动权益基金 | 15% | 8.2%+ | 中高 | 捕捉超额收益,增强投资组合活力 |
| 现金/黄金 | 10% | 2%~3% | 低 | 极端情况下的避险资产 |
注:以上收益数据为过往统计均值,实际收益受市场环境影响波动较大。
避坑指南:警惕常见误导
1. 不要迷信“保本高息”:任何承诺 20% 以上固定收益且无风险的理财产品,极率是骗局或非法集资。监管数据显示,近年来“类债理财”骗局频发,年化收益超过 3% 的产品伴随高风险。
2. 避免盲目跟风:不同市场周期下,最优产品截然不同。在熊市阶段,应降低权益类资产比例,增加债券类资产;在牛市初期,可适当增加权益类配置,但需保持纪律。
3. 警惕“杀猪盘”与 P2P 垃圾:2020 年 P2P 爆雷后,监管层对非法集资行为的打击力度空前,任何未经银保监会备案的“高收益理财”都应视为高危警示。
理财没有绝对 best product(最佳产品),只有最适合您个人财务状况的产品。理财的本质不是寻找高收益,而是通过科学的资产配置,构建一个既能抵御风险,又能长期复利增长的资产组合。
建议投资者从货币基金开始建立习惯,逐步增加债券和指数基金的比例,并根据自身的风险承受能力,动态调整权益类资产的比例。记住,长期持有、闲钱投资、理性决策,才是财富自由的不二法门。
 45 人看过
 38 人看过
 35 人看过
 34 人看过